Информация о долгах по ИИН: какие риски это создаёт для казахстанцев
magnific.com
В соцсетях обсуждают возможность узнать информацию о кредитах и рассрочках другого человека через ИИН. В Kaspi.kz объяснили, для чего предусмотрен этот сервис, а эксперт по кибербезопасности рассказал, как мошенники могут использовать финансовые сведения для обмана.
Недавно в социальных сетях разгорелась дискуссия после публикации одной из казахстанок. По её словам, при попытке воспользоваться банкоматом Kaspi и ввести ИИН знакомого она получила информацию о его финансовых обязательствах: кредитах, рассрочках и оставшихся к выплате суммах.
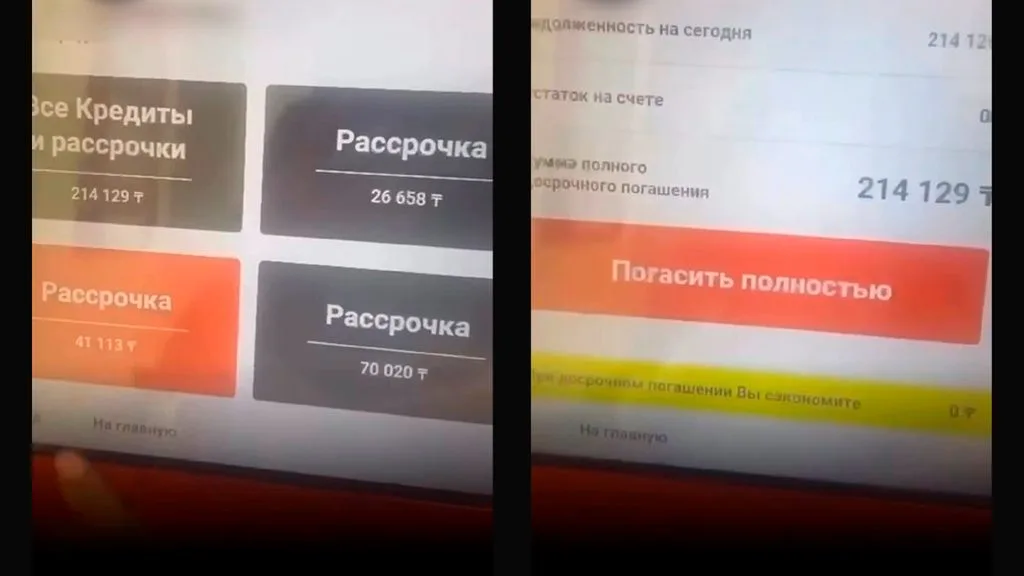
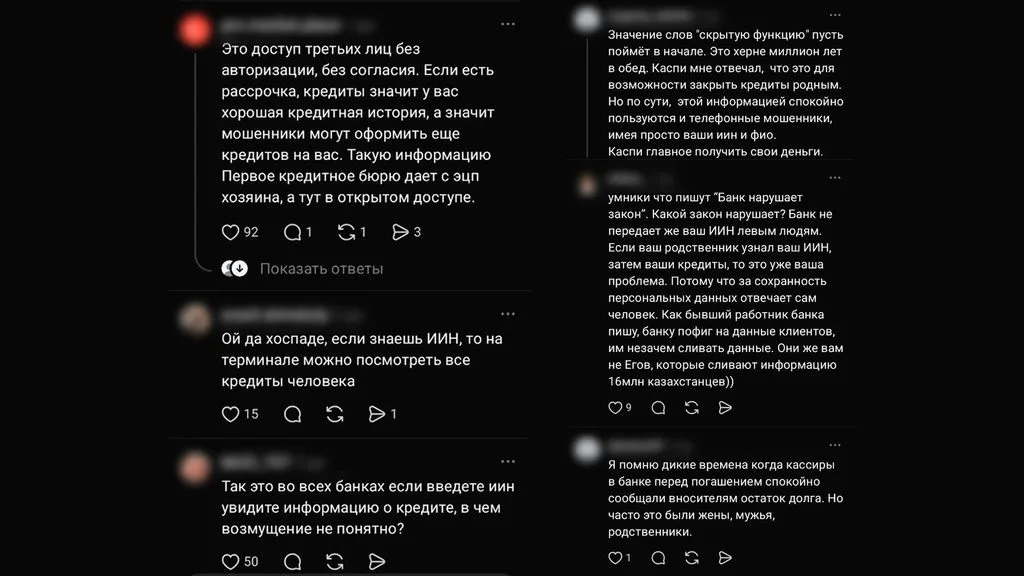
Ситуация вызвала вопросы о защите персональных данных и о том, насколько правомерно предоставлять такую информацию человеку, который вводит чужой ИИН.
Что ответили в Kaspi.kz?
В банке пояснили, что сервис погашения кредита по ИИН позволяет внести платёж за другого человека. Например, так можно помочь близкому, если он не может самостоятельно погасить задолженность. Эта возможность предусмотрена условиями банковского обслуживания.
По информации банка, для получения сведений, необходимых для внесения платежа, нужно знать ИИН получателя.
«ИИН, в соответствии с Цифровым кодексом, является уникальным идентификатором. При этом фамилия, имя, отчество и другие личные данные, идентифицирующие клиента, на экране Kaspi Терминала и Банкомата не отображаются. Отображение записей не влечёт раскрытия персональных данных», — уточнили в Kaspi.kz.
В банке также отметили, что уделяют внимание защите данных клиентов и учитывают обратную связь при развитии сервисов.
Как мошенники могут использовать финансовую информацию?
По словам CEO Heartland Group, эксперта по кибербезопасности Евгения Питолина, ФИО, ИИН и год рождения сами по себе не всегда дают мошенникам существенное преимущество. Подобные сведения могут встречаться в открытом доступе, в том числе в социальных сетях и публикациях самих пользователей.
При этом наличие определённых данных в открытом доступе ещё не доказывает, что произошла утечка из конкретной системы. Чтобы установить источник раскрытия информации, необходимо отдельно изучить обстоятельства произошедшего.
Основной риск, поясняет эксперт, возникает тогда, когда мошенник объединяет несколько сведений о человеке и использует их для подготовки целевой атаки.
Например, информация об адресе, месте работы, кредитах, просроченных платежах и активности в социальных сетях может помочь злоумышленнику составить подробный профиль потенциальной жертвы. На его основе мошенник подбирает сценарий, который покажется человеку правдоподобным и вызовет нужную эмоциональную реакцию.
«Современное мошенничество редко строится на использовании одного факта. Гораздо опаснее совокупность сведений, которые позволяют составить подробный профиль человека», — отмечает Евгений Питолин.
Например, если злоумышленнику известно, что человек недавно погасил крупный кредит, он может позвонить ему от имени банка и сообщить, что платёж якобы не прошёл или деньги оказались под угрозой. Затем мошенник предложит перевести средства на так называемый безопасный счёт.
«Человек знает, что действительно недавно совершал финансовую операцию, поэтому звонок кажется ему правдоподобным. Возникают тревога и паника, а на этом фоне критическое мышление ослабевает и вероятность ошибки возрастает», — объясняет эксперт.
Аналогичным образом сведения о просроченной задолженности могут использоваться для звонков от имени кредитной организации, коллекторского агентства или государственного органа. Мошенник ссылается на реальные обстоятельства жизни человека, чтобы убедительно представить вымышленную проблему и подтолкнуть его к определённым действиям.
«Именно поэтому оценивать риски только по одному идентификатору или факту некорректно. Значение имеет то, как разные сведения объединяются и используются для подготовки целевой атаки. Чем больше контекста есть у злоумышленника, тем убедительнее может выглядеть его сценарий», — поясняет Питолин.
Как отметил эксперт, открытость человека в социальных сетях не означает, что он сам несёт ответственность за действия мошенников. Организации по-прежнему должны обеспечивать надлежащую защиту информации, а доступность отдельных сведений не отменяет важности соблюдения требований законодательства о персональных данных.
Как защитить себя от мошенников?
Эксперт рекомендует не принимать финансовых решений под давлением страха или срочности. Если звонящий ссылается на кредиты, платежи или другие персональные сведения, это ещё не подтверждает, что он действительно представляет банк или государственную организацию.
«Главное правило цифровой безопасности — не принимать решения под давлением срочности и страха. Если звонящий ссылается на ваши кредиты, платежи или персональные данные, это ещё не подтверждает, что он действительно представляет банк или другую организацию. Нужно самостоятельно связаться с организацией по официальному номеру, не переводить деньги на „безопасные счета“ и не сообщать коды подтверждения», — советует Евгений Питолин.
Чем больше информации о человеке доступно злоумышленникам, тем проще им сделать обман убедительным. Даже если отдельные сведения не позволяют совершить мошенничество, в совокупности они могут стать инструментом социальной инженерии. Поэтому важно не только защищать персональные данные, но и критически оценивать любые обращения, в которых собеседник ссылается на реальные обстоятельства вашей жизни.